Domain technischer-konfektionär.de kaufen?
Wir ziehen mit dem Projekt
technischer-konfektionär.de um.
Sind Sie am Kauf der Domain
technischer-konfektionär.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain technischer-konfektionär.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Burgbad Aufpreis für Maßanfertigung SOAS999Maßanfertigung eines Burgbad Artikels in Höhe/Breite/Tiefe Achtung: der entsprechende Artikel muss entsprechend als Sonderanfertigung machbar sein Bitte fragen Sie im Zweifel bei uns im Verkauf vorher die Machbarkeit an122,24 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Veit, Dieter: Geschichte der TextilherstellungGeschichte der Textilherstellung , Technologien, Erfindungen, Handel, Mode - von der Steinzeit bis heute , Lackschutzfolien > Autopflege & Aufbereitung , Erscheinungsjahr: 20240614, Produktform: Leinen, Autoren: Veit, Dieter, Seitenzahl/Blattzahl: 896, Abbildungen: Komplett in Farbe, Keyword: Geschichte Textilherstellung; Handel; Spinnen; Stoffe; Textil; Weben, Fachschema: Textilindustrie~Chemie / Technik, Werkstoffe, Berufe, Industrie, Fachkategorie: Industrielle Chemie und Chemietechnologie, Warengruppe: HC/Chemische Technik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 203, Höhe: 45, Gewicht: 1984, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
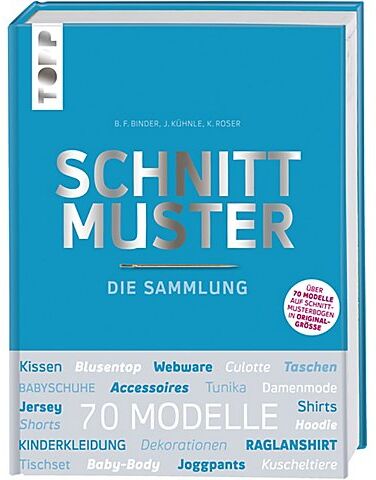
Buch "Schnittmuster – Die Sammlung"Schnittmuster – Die Sammlung. Diese Schnittmustersammlung hält über 70 Modelle auf 8 Schnittmusterbögen in Originalgröße bereit. Ob Kleidung, Taschen oder Homedeko – in diesem Buch finden Sie Anleitungen und Schnittmuster für jede Gelegenheit. Die vier Schnittmusterbögen sind in einer stabilen Tasche im Buch gut aufgehoben. Modelle für Damen sind in den Größen 34–50, für Herren in den Größen 46–60, für Kinder in den Größen 98–164 und für Babys in den Größen 44–98 enthalten. Buch mit 160 Seiten. Größe: 21,5 x 28,5 cm.Verlag: Frechverlag39,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
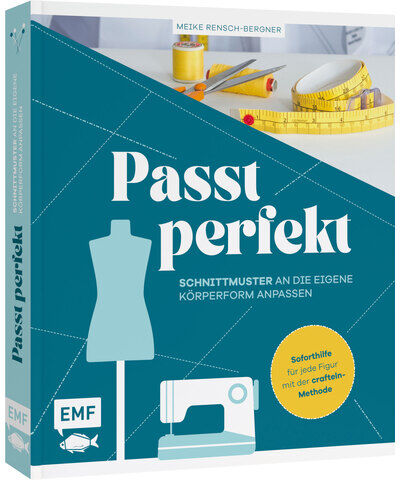
Buch "Passt perfekt – Schnittmuster an die eigene Körperform anpassen"Passt perfekt – Schnittmuster an die eigene Körperform anpassen. Selbstgenähte Kleidung ist wunderschön, individuell abgestimmt und macht einfach Spaß! Aber was, wenn die Figur nicht der in den Schnittmustern vorgegebenen Norm entspricht? Wenn die Beine zu lang, der Busen zu groß oder der Oberkörper zu kurz ist? Meike Rensch-Bergner ist Profi auf diesem Gebiet. Seit über 15 Jahren näht die Autorin alias Frau Crafteln ihre Kleidung selbst und hält Kurse und Vorträge zum Thema Schnittmusteranpassung. In ihrem Buch zeigt sie, wie Schnittmuster ganz einfach verstanden und korrigiert werden können. Ausführliche bebilderte Anleitungen für alle Problemzonen, Übergrößen und Figurtypen aller Art helfen, jede Vorlage auf die eigenen Bedürfnisse zu bringen. Buch mit 168 Seiten. Größe: 24 x 20,5 cm.Verstehen: Mit der Crafteln-Methode Standard-Schnittmuster perfekt auf den eigenen Körper abstimmen Loslegen: Ausführliche, bebilderte Anleitungen zur Schnittmusteranpassung – für Problemzonen, Übergrößen und Figurtpyen aller ArtDurchstarten: Mit fundiertem Näh-Knowhow endlich zur richtigen Passform – praktisch vermittelt von einer starken Autorin Verlag: Edition Michael Fischer, Autorin: Meike Rensch-Bergner22,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Burgbad Aufpreis für Maßanfertigung SOAS999Maßanfertigung eines Burgbad Artikels in Höhe/Breite/Tiefe Achtung: der entsprechende Artikel muss entsprechend als Sonderanfertigung machbar sein Bitte fragen Sie im Zweifel bei uns im Verkauf vorher die Machbarkeit an122,24 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Veit, Dieter: Geschichte der TextilherstellungGeschichte der Textilherstellung , Technologien, Erfindungen, Handel, Mode - von der Steinzeit bis heute , Lackschutzfolien > Autopflege & Aufbereitung , Erscheinungsjahr: 20240614, Produktform: Leinen, Autoren: Veit, Dieter, Seitenzahl/Blattzahl: 896, Abbildungen: Komplett in Farbe, Keyword: Geschichte Textilherstellung; Handel; Spinnen; Stoffe; Textil; Weben, Fachschema: Textilindustrie~Chemie / Technik, Werkstoffe, Berufe, Industrie, Fachkategorie: Industrielle Chemie und Chemietechnologie, Warengruppe: HC/Chemische Technik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 203, Höhe: 45, Gewicht: 1984, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prier, Alice: Eigene Schnittmuster herstellen für Röcke und KleiderEigene Schnittmuster herstellen für Röcke und Kleider , Alles, was man braucht, um eigene Kleidung zu entwerfen, kopieren oder anzupassen , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 201803, Produktform: Kartoniert, Autoren: Prier, Alice~Prier Tisdall, Lilia, Seitenzahl/Blattzahl: 141, Abbildungen: Viele Techniken Schritt für Schritt illustriert., Themenüberschrift: CRAFTS & HOBBIES / Sewing, Keyword: Frauenkleidung; Nähen, Fachschema: Handarbeit (Textiles Gestalten)~Textilarbeit / Handarbeit~Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Stricken und Häkeln, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Nähen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiebner Verlag GmbH, Verlag: Stiebner Verlag GmbH, Verlag: Stiebner Verlag GmbH, Länge: 251, Breite: 197, Höhe: 17, Gewicht: 528, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: HONG KONG (HK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch "Schnittmuster – Die Sammlung"Schnittmuster – Die Sammlung. Diese Schnittmustersammlung hält über 70 Modelle auf 8 Schnittmusterbögen in Originalgröße bereit. Ob Kleidung, Taschen oder Homedeko – in diesem Buch finden Sie Anleitungen und Schnittmuster für jede Gelegenheit. Die vier Schnittmusterbögen sind in einer stabilen Tasche im Buch gut aufgehoben. Modelle für Damen sind in den Größen 34–50, für Herren in den Größen 46–60, für Kinder in den Größen 98–164 und für Babys in den Größen 44–98 enthalten. Buch mit 160 Seiten. Größe: 21,5 x 28,5 cm.Verlag: Frechverlag39,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.