Domain technischer-konfektionär.de kaufen?
Wir ziehen mit dem Projekt
technischer-konfektionär.de um.
Sind Sie am Kauf der Domain
technischer-konfektionär.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain technischer-konfektionär.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **


Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Burgbad Aufpreis für Maßanfertigung SOAS999Maßanfertigung eines Burgbad Artikels in Höhe/Breite/Tiefe Achtung: der entsprechende Artikel muss entsprechend als Sonderanfertigung machbar sein Bitte fragen Sie im Zweifel bei uns im Verkauf vorher die Machbarkeit an122,24 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Veit, Dieter: Geschichte der TextilherstellungGeschichte der Textilherstellung , Technologien, Erfindungen, Handel, Mode - von der Steinzeit bis heute , Lackschutzfolien > Autopflege & Aufbereitung , Erscheinungsjahr: 20240614, Produktform: Leinen, Autoren: Veit, Dieter, Seitenzahl/Blattzahl: 896, Abbildungen: Komplett in Farbe, Keyword: Geschichte Textilherstellung; Handel; Spinnen; Stoffe; Textil; Weben, Fachschema: Textilindustrie~Chemie / Technik, Werkstoffe, Berufe, Industrie, Fachkategorie: Industrielle Chemie und Chemietechnologie, Warengruppe: HC/Chemische Technik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 203, Höhe: 45, Gewicht: 1984, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
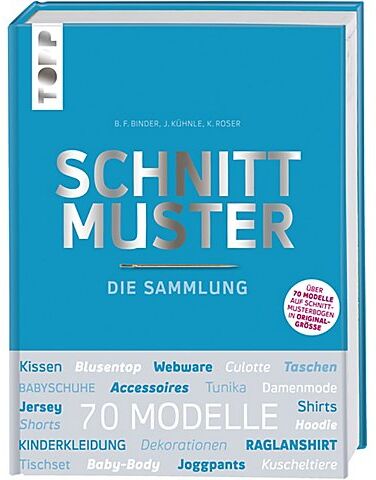
Buch "Schnittmuster – Die Sammlung"Schnittmuster – Die Sammlung. Diese Schnittmustersammlung hält über 70 Modelle auf 8 Schnittmusterbögen in Originalgröße bereit. Ob Kleidung, Taschen oder Homedeko – in diesem Buch finden Sie Anleitungen und Schnittmuster für jede Gelegenheit. Die vier Schnittmusterbögen sind in einer stabilen Tasche im Buch gut aufgehoben. Modelle für Damen sind in den Größen 34–50, für Herren in den Größen 46–60, für Kinder in den Größen 98–164 und für Babys in den Größen 44–98 enthalten. Buch mit 160 Seiten. Größe: 21,5 x 28,5 cm.Verlag: Frechverlag39,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buch "Passt perfekt – Schnittmuster an die eigene Körperform anpassen"Passt perfekt – Schnittmuster an die eigene Körperform anpassen. Selbstgenähte Kleidung ist wunderschön, individuell abgestimmt und macht einfach Spaß! Aber was, wenn die Figur nicht der in den Schnittmustern vorgegebenen Norm entspricht? Wenn die Beine zu lang, der Busen zu groß oder der Oberkörper zu kurz ist? Meike Rensch-Bergner ist Profi auf diesem Gebiet. Seit über 15 Jahren näht die Autorin alias Frau Crafteln ihre Kleidung selbst und hält Kurse und Vorträge zum Thema Schnittmusteranpassung. In ihrem Buch zeigt sie, wie Schnittmuster ganz einfach verstanden und korrigiert werden können. Ausführliche bebilderte Anleitungen für alle Problemzonen, Übergrößen und Figurtypen aller Art helfen, jede Vorlage auf die eigenen Bedürfnisse zu bringen. Buch mit 168 Seiten. Größe: 24 x 20,5 cm.Verstehen: Mit der Crafteln-Methode Standard-Schnittmuster perfekt auf den eigenen Körper abstimmen Loslegen: Ausführliche, bebilderte Anleitungen zur Schnittmusteranpassung – für Problemzonen, Übergrößen und Figurtpyen aller ArtDurchstarten: Mit fundiertem Näh-Knowhow endlich zur richtigen Passform – praktisch vermittelt von einer starken Autorin Verlag: Edition Michael Fischer, Autorin: Meike Rensch-Bergner22,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Burgbad Aufpreis für Maßanfertigung SOAS999Maßanfertigung eines Burgbad Artikels in Höhe/Breite/Tiefe Achtung: der entsprechende Artikel muss entsprechend als Sonderanfertigung machbar sein Bitte fragen Sie im Zweifel bei uns im Verkauf vorher die Machbarkeit an122,24 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Veit, Dieter: Geschichte der TextilherstellungGeschichte der Textilherstellung , Technologien, Erfindungen, Handel, Mode - von der Steinzeit bis heute , Lackschutzfolien > Autopflege & Aufbereitung , Erscheinungsjahr: 20240614, Produktform: Leinen, Autoren: Veit, Dieter, Seitenzahl/Blattzahl: 896, Abbildungen: Komplett in Farbe, Keyword: Geschichte Textilherstellung; Handel; Spinnen; Stoffe; Textil; Weben, Fachschema: Textilindustrie~Chemie / Technik, Werkstoffe, Berufe, Industrie, Fachkategorie: Industrielle Chemie und Chemietechnologie, Warengruppe: HC/Chemische Technik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 203, Höhe: 45, Gewicht: 1984, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prier, Alice: Eigene Schnittmuster herstellen für Röcke und KleiderEigene Schnittmuster herstellen für Röcke und Kleider , Alles, was man braucht, um eigene Kleidung zu entwerfen, kopieren oder anzupassen , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 201803, Produktform: Kartoniert, Autoren: Prier, Alice~Prier Tisdall, Lilia, Seitenzahl/Blattzahl: 141, Abbildungen: Viele Techniken Schritt für Schritt illustriert., Themenüberschrift: CRAFTS & HOBBIES / Sewing, Keyword: Frauenkleidung; Nähen, Fachschema: Handarbeit (Textiles Gestalten)~Textilarbeit / Handarbeit~Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Stricken und Häkeln, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Nähen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiebner Verlag GmbH, Verlag: Stiebner Verlag GmbH, Verlag: Stiebner Verlag GmbH, Länge: 251, Breite: 197, Höhe: 17, Gewicht: 528, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: HONG KONG (HK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch "Schnittmuster – Die Sammlung"Schnittmuster – Die Sammlung. Diese Schnittmustersammlung hält über 70 Modelle auf 8 Schnittmusterbögen in Originalgröße bereit. Ob Kleidung, Taschen oder Homedeko – in diesem Buch finden Sie Anleitungen und Schnittmuster für jede Gelegenheit. Die vier Schnittmusterbögen sind in einer stabilen Tasche im Buch gut aufgehoben. Modelle für Damen sind in den Größen 34–50, für Herren in den Größen 46–60, für Kinder in den Größen 98–164 und für Babys in den Größen 44–98 enthalten. Buch mit 160 Seiten. Größe: 21,5 x 28,5 cm.Verlag: Frechverlag39,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.